Pignoramento Pensione: Cosa Devi Sapere per Proteggere i Tuoi Risparmi
Pignoramento della pensione: come proteggere i risparmi
Il pignoramento della pensione è un tema di grande rilevanza per molti cittadini che si trovano a dover affrontare difficoltà economiche. Comprendere come funziona questo processo, quali sono i limiti imposti dalla legge e quali strategie possono essere adottate per proteggere il proprio reddito è fondamentale per chiunque voglia tutelare i propri diritti. In questo articolo, esploreremo in dettaglio cos’è il pignoramento della pensione, le condizioni e i limiti legali che lo regolano, e forniremo consigli pratici per prevenire e gestire situazioni di debito. Inoltre, analizzeremo le opzioni legali disponibili per difendersi da un pignoramento, inclusi i ricorsi e le opposizioni che possono essere presentati. Che tu stia cercando di evitare un pignoramento o di comprendere meglio i tuoi diritti, questa guida ti offrirà le informazioni necessarie per navigare in questo complesso scenario legale.
Cos’è il pignoramento della pensione
Il pignoramento della pensione è un’azione legale attraverso cui un creditore può ottenere il pagamento di un debito insoluto, agendo direttamente sul trattamento previdenziale del debitore. Questa procedura si attiva quando il debitore non riesce a far fronte alle proprie obbligazioni finanziarie e il creditore decide di rivalersi sull’assegno mensile percepito dal debitore stesso. Tale procedura è regolamentata da specifiche normative che stabiliscono limiti e condizioni per garantire un equilibrio tra il diritto del creditore a recuperare il proprio credito e la necessità del debitore di mantenere un livello minimo di sostentamento. In particolare, esistono importi non pignorabili che assicurano al debitore una quota di reddito da pensione sufficiente per vivere dignitosamente. L’atto esecutivo può essere avviato solo dopo che il creditore ha ottenuto un titolo esecutivo, come una sentenza o un decreto ingiuntivo, che attesti l’esistenza del debito. Successivamente, il creditore deve notificare al debitore e all’ente previdenziale l’intenzione di procedere con il sequestro dei beni. Questa notifica è un passaggio fondamentale per avviare il processo di pignoramento e permette al debitore di essere informato e, eventualmente, di opporsi legalmente.
Limiti e condizioni del pignoramento
Il pignoramento della pensione è soggetto a limiti e condizioni specifici che mirano a tutelare il debitore, garantendo al contempo i diritti del creditore. Le normative vigenti stabiliscono che non tutta la pensione può essere oggetto di sequestro, poiché è fondamentale preservare una parte del reddito da pensione per assicurare al debitore il necessario per vivere. Questo equilibrio tra le esigenze del creditore e i diritti del debitore è fondamentale per evitare situazioni di indigenza.
Importi non pignorabili
Gli importi non pignorabili rappresentano una protezione essenziale per chi riceve una pensione. La legge stabilisce che una parte del trattamento previdenziale deve rimanere intatta, garantendo così un minimo vitale al debitore. In genere, l’importo non pignorabile corrisponde a una cifra pari all’assegno sociale aumentato della metà. Questa soglia è pensata per assicurare che il debitore possa continuare a sostenere le spese quotidiane essenziali, come l’acquisto di beni di prima necessità e il pagamento delle utenze domestiche. Tale protezione è cruciale per evitare che il debitore si trovi in una situazione di grave difficoltà economica.
Procedure legali per il pignoramento
Per avviare il pignoramento della pensione, è necessario seguire una serie di procedure legali ben definite. Innanzitutto, il creditore deve ottenere un titolo esecutivo, che può essere una sentenza o un decreto ingiuntivo, che confermi l’esistenza del debito. Una volta ottenuto tale titolo, il creditore deve notificare sia al debitore che all’ente previdenziale la sua intenzione di procedere con l’atto esecutivo. Questa notifica è un passaggio cruciale, poiché informa il debitore della situazione e gli offre la possibilità di opporsi o di cercare un accordo con il creditore. Solo dopo questi passaggi, il sequestro dei beni può essere effettivamente eseguito, garantendo così che la procedura si svolga nel rispetto delle norme legali e dei diritti di entrambe le parti coinvolte.
Come prevenire il pignoramento della pensione
Evitare il pignoramento della pensione richiede una gestione attenta e consapevole delle proprie finanze. È fondamentale adottare strategie efficaci per ridurre il rischio di esposizione economica e proteggere il proprio reddito da pensione. La prevenzione inizia con una pianificazione finanziaria accurata, che consente di monitorare entrate e uscite, evitando così di accumulare debiti insostenibili. Inoltre, è importante essere informati sui propri diritti e sulle normative vigenti, in modo da poter agire tempestivamente in caso di difficoltà economiche.
Consigli per la gestione del debito
Una gestione oculata del debito è cruciale per prevenire il sequestro dei beni. Innanzitutto, è consigliabile stilare un bilancio personale per avere una visione chiara delle proprie finanze. Questo strumento aiuta a identificare le spese superflue e a ridurre l’onere finanziario complessivo. Inoltre, è utile stabilire un piano di rimborso realistico, che preveda pagamenti regolari e sostenibili. In caso di difficoltà, contattare i creditori per negoziare termini più favorevoli può essere una soluzione efficace. Infine, se la situazione economica diventa insostenibile, è possibile rivolgersi a un consulente finanziario per ricevere supporto e consigli su come gestire al meglio l’obbligazione finanziaria. Queste azioni preventive possono contribuire a mantenere il controllo sulle proprie finanze e a proteggere il trattamento previdenziale da eventuali azioni legali.
Opzioni legali per difendersi dal pignoramento
Quando si affronta un pignoramento-pensione è essenziale conoscere le opzioni legali disponibili per proteggere il proprio reddito da pensione. Esistono diverse strategie che possono essere adottate per contrastare l’azione legale e salvaguardare il trattamento previdenziale. Tra queste, il ricorso e l’opposizione rappresentano strumenti efficaci per contestare tale procedura e ottenere una revisione delle condizioni imposte.
Ricorso e opposizione al pignoramento
Il ricorso è un mezzo legale che consente di impugnare il sequestro dei beni di fronte a un giudice. Attraverso questo strumento, è possibile presentare argomentazioni che dimostrino l’irregolarità o l’ingiustizia dell’atto esecutivo. È fondamentale raccogliere prove documentali e testimonianze che supportino la propria posizione, al fine di aumentare le possibilità di successo. L’opposizione, invece, permette di contestare specifici aspetti della procedura, come l’importo pignorato o la legittimità del creditore. Entrambe le azioni richiedono una conoscenza approfondita delle normative vigenti e, spesso, l’assistenza di un legale esperto. Rivolgersi a un avvocato specializzato può fare la differenza nel difendere efficacemente i propri diritti e garantire una protezione adeguata del reddito da pensione.
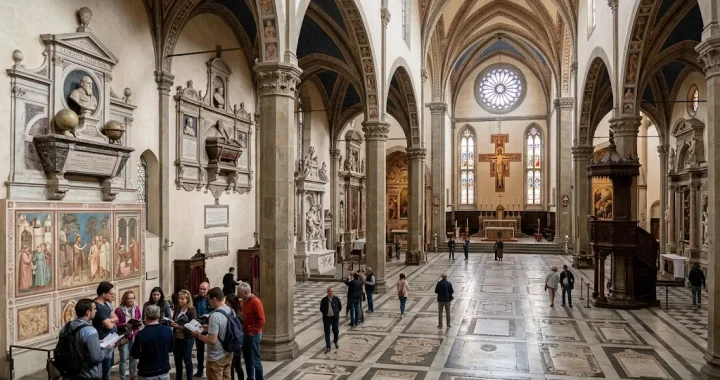 La storia e l’arte di Santa Croce a Firenze: un viaggio tra i capolavori e le tradizioni